shutterstock.com / Yavdat
Aposentados que acreditavam passar seus anos dourados bebendo cervejas geladas, absorvendo o sol e levando a vida com tranquilidade estão cada vez mais decepcionados com essa experiência. Como de costume, o dinheiro, ou a falta dele, é um denominador comum.
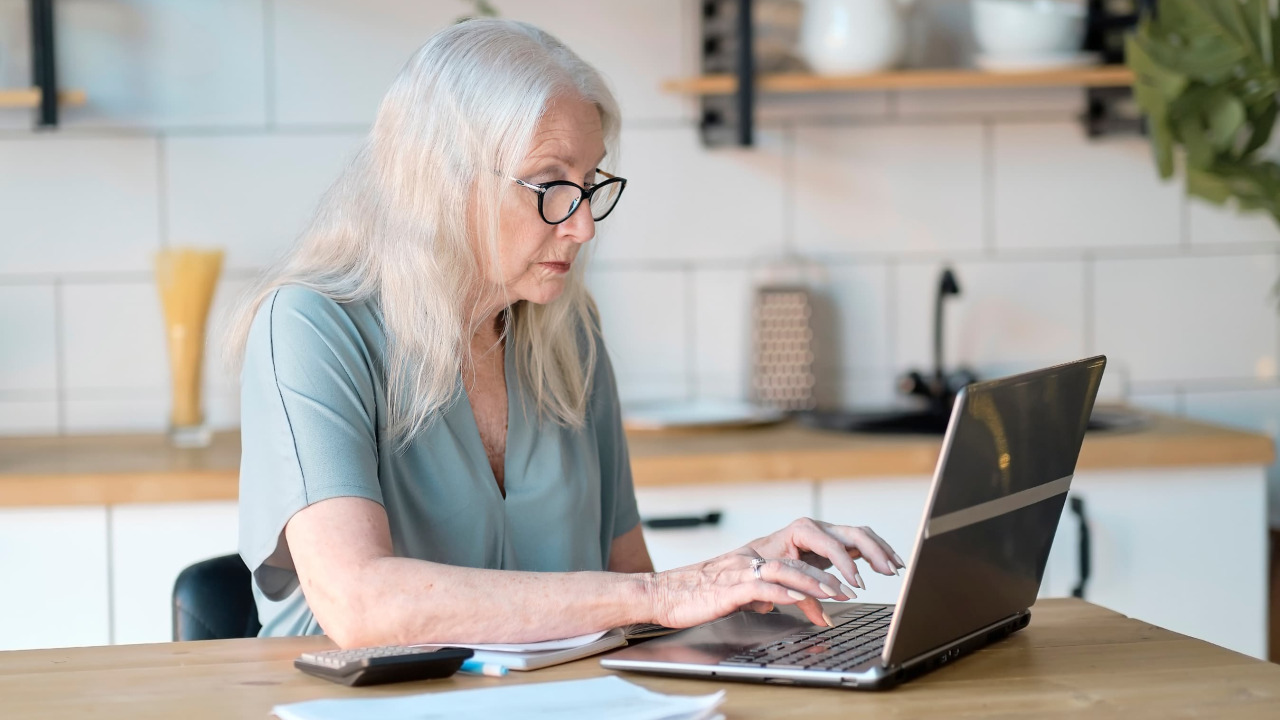
De acordo com os Estados Unidos, Bureau of Labor Statistics, 18,4% dos americanos com 65 anos ou mais estão no mercado de trabalho até 2025. Além disso, o Federal Reserve relatou que 52% dos aposentados norte-americanos que trabalhavam estavam batendo na campainha proverbial por motivos financeiros.
Leitura Obrigatória
- Jeff Bezos apoia uma plataforma que permite a qualquer pessoa investir em casas para aluguel por apenas US$ 100 — 6 maneiras de construir riqueza como um proprietário sem realmente ser um
- Dave Ramsey alerta que quase 50% dos americanos estão cometendo 1 grande erro com o Seguro Social. Aqui está o que é e 3 passos simples para corrigi-lo o mais rápido possível
- Uma única linha em sua apólice de seguro automotivo pode estar inflando seu prêmio em até 30% — veja o que mudar
Muitos trabalhadores que planejam se aposentar podem ver problemas se formando e estão ajustando suas apostas. Dados da mais recente pesquisa Retirement Reconsidered, da F&G Annuities & Life, Inc., mostraram que 51% dos pré-aposentados nos EUA buscam uma semi-aposentadoria em vez de parar de trabalhar completamente. Enquanto isso, 75% do mesmo grupo estão considerando ou adiando a data de sua aposentadoria. Isso representa um aumento em relação aos 70% registrados há um ano.
Por que a pressa para voltar à corrida dos ratos?
Os aposentados nos EUA estão voltando ao salário por múltiplos motivos, mas a falta de preparo financeiro vem em primeiro lugar.
"A aposentadoria não é uma linha de chegada que se cruza uma vez", disse Bradly Stevens, Vice-Presidente e Consultor de Riquezas da BAS Financial, sediada em San Diego, à Moneywise. "É um número que precisa continuar funcionando por 25 ou 30 anos, e as pessoas que voltam ao trabalho são geralmente aquelas que descobriram isso da maneira difícil."
Quando Stevens acompanha o quão pouco preparado é o trabalhador típico, ele afirma que a lacuna de preparo é maior do que a maioria das pessoas assume.
"O saldo médio de um 401(k) nacionalmente é de US$ 167.970, segundo o relatório How America Saves de 2026 da Vanguard", observou ele. "E isso é uma média, então é puxada para cima por grandes poupadores, e o trabalhador típico tem muito menos. Um saldo como esse não gera renda suficiente para substituir um salário, o que é uma grande parte do motivo pelo qual tantas pessoas se desaposentam. Stevens disse que viu o mesmo padrão de perto quando recentemente analisou 687 planos de aposentadoria de empregadores do Condado de San Diego, retirados dos formulários 5500 do Departamento de Trabalho para 2024 e abrangendo cerca de 857.000 trabalhadores.
"O saldo médio do participante, localmente, era de cerca de $68.000," disse ele.
O que surpreende as pessoas no setor de serviços financeiros é que voltar ao trabalho não é apenas um problema dos poupanças insuficientes. Alta renda também chega lá, geralmente por uma razão diferente.
Termos e Política de Privacidade
Painel de Privacidade
Mais Informações