Por um lado, os financiamentos e empréstimos barateiam, mas por outro, o retorno da renda fixa cai
Quanto rende R$ 1 mil em poupança, Tesouro Direto e CDB após corte da Selic para 13,75% — Foto: GettyImages
Nesta quarta-feira (16), o Comitê de Política Monetária (Copom) do Banco Central cortou os juros de referência, a taxa Selic, em 0,25 ponto percentual, de 14% para 13,75% ao ano. É a quinta redução consecutiva, do mesmo tamanho, e a decisão impacta de maneira prática a vida dos brasileiros de duas formas: por um lado, os financiamentos e empréstimos barateiam, mas por outro, o retorno da renda fixa cai.
Apesar de ser a menor taxa desde março de 2025, a Selic segue muito alta e a continuidade dos cortes é incerta. Uma parte do mercado aguarda cortes novos após o desempenho de indicadores de atividade econômica e inflação. O Produto Interno Bruto (PIB) do segundo trimestre mostrou um crescimento econômico maior do que o previsto, mas com uma composição favorável à redução da Selic, com baixa no consumo das famílias.
Além disso, a inflação desacelerou e deu espaço para novas reduções da Selic nos próximos meses, ainda que o ambiente para 2027 não seja tão otimista. Contudo, as expectativas para a inflação seguem acima do centro da meta e, também, o cenário externo tem riscos relevantes. Nesta quarta-feira, o Federal Reserve (Fed, o banco central dos Estados Unidos) começou um ciclo de altas de juros, subindo as taxas em 0,25 ponto percentual.
A cotação do petróleo segue acima de US$ 100, com o ambiente geopolítico tenso. A preocupação é crescente de que o conflito entre os Estados Unidos e o Irã alimente a inflação e leve os bancos centrais a manterem os juros altos por mais tempo.
Além disso, a eleição presidencial e a situação fiscal são importantes riscos, na visão do mercado. Um governo gastador demais aceleraria a inflação novamente, o que levaria a autoridade a deixar os juros altos por mais tempo para controlar a inflação.
O Boletim Focus da última segunda-feira (14), relatório divulgado pelo Banco Central que reúne as expectativas dos economistas, apontava que a expectativa para a inflação em 2027 subiu pela quinta semana seguida, de 4,29% para 4,30%, acima do centro da meta do Banco Central, de 3%. Contudo, com o limite tolerável de 1,5 ponto percentual para cima ou para baixo e, portanto, o topo da meta em 4,50%, a expectativa aponta para uma inflação menor que esse teto.
A perspectiva é que os juros acabem em 13,75% neste ano, o atual nível, e terminem em 12% no próximo ano. Nesse ambiente, a expectativa é que os investimentos de renda fixa continuem dando remunerações muito altas.
Contudo, a redução da Selic nesta quarta-feira diminui especialmente os juros dos papéis de renda fixa que acompanham o CDI (uma taxa que anda colada na Selic), como os Certificados de Depósito Bancário (CDBs) e as Letras de Crédito Agrícola e Imobiliário (LCAs e LCIs), ou que seguem a Selic, como os títulos do Tesouro Direto com o nome de Tesouro Selic.
A taxa nesse nível impacta a caderneta de poupança também, em menor intensidade. A caderneta deixa de ter a rentabilidade aumentando de forma linear quando a Selic está acima de 8,5%. Abaixo desse nível, o retorno da poupança fica em 70% de quanto forem os juros de referência.
Quando a taxa supera os 8,5% (não importa se 8,75% ou 20%, por exemplo), a remuneração da poupança é limitada a 0,5% ao mês, ou 6,17% ao ano, mais a variação da taxa referencial (TR), regra conhecida como a da "poupança velha".
Contudo, é importante saber que, com a Selic acima de dois dígitos, a TR deixou de render zero e deve agregar à poupança um rendimento. Apesar disso, os demais investimentos de renda fixa continuam rendendo muito mais que a caderneta.
Mas quanto vai render?
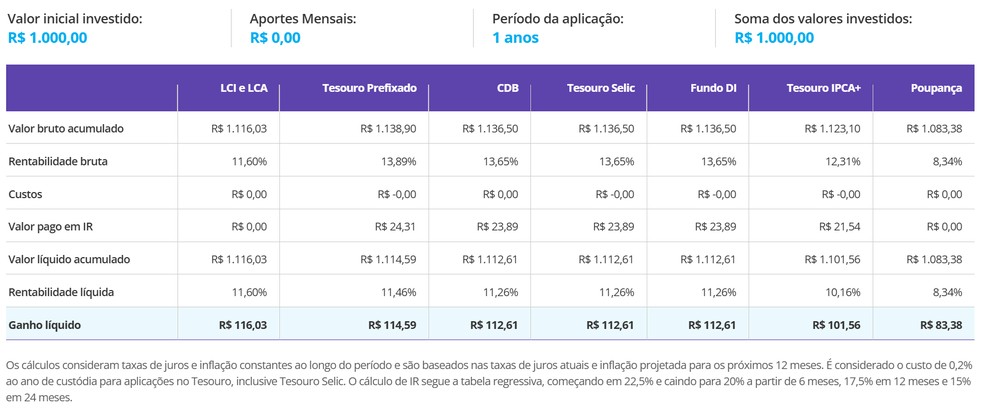
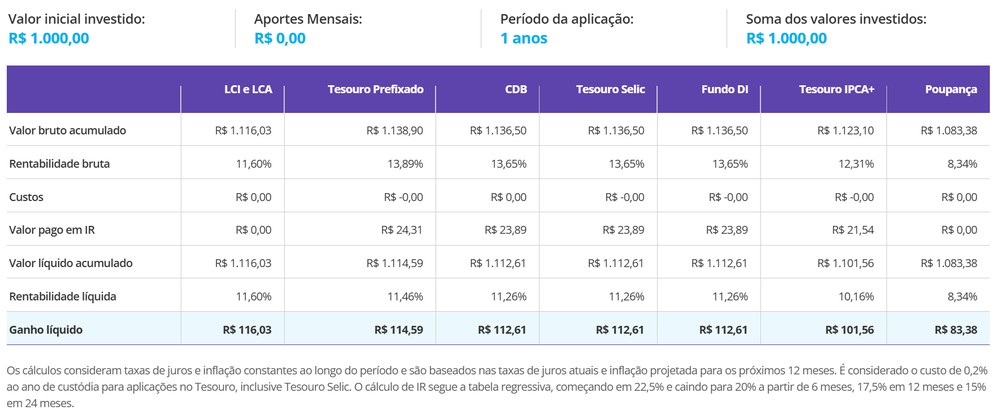
A calculadora de renda fixa do Valor Investe, uma ferramenta que o leitor pode usar na sua vida, mostra que, ao aplicar R$ 1 mil em uma LCA ou LCI que remunera 85% do CDI e é isenta de Imposto de Renda, o resgate seria de R$ 1.116. No Tesouro Prefixado com prazo de vencimento em 2029, a retirada seria de R$ 1.116 depois de um ano, descontando o Imposto de Renda.
Já em um CDB que oferece pagar 100% do CDI, em um fundo simples com taxa zero ou no Tesouro Selic, o saque seria de R$ 1.113 após um ano, descontando o Imposto de Renda. No Tesouro IPCA+ com vencimento em 2032, o resgate seria de R$ 1.102, descontando o Imposto de Renda.
Já na poupança, a retirada seria de R$ 1.084. Embora pareça pequena, a diferença é grande no longo prazo. Quanto maior o tempo de aplicação, menos vantajosa é a poupança.
No ambiente atual, os papéis de renda fixa isentos tendem a render mais abaixo de cinco anos, mas os papéis prefixados tendem a render mais que os que acompanham o CDI ou a Selic e não são isentos. Contudo, os papéis prefixados são mais arriscados em um ambiente cheio de dúvidas sobre a inflação e os juros.
Caso o investidor resgate o dinheiro antes do fim do prazo, pode acabar ganhando menos do que aplicou. Já nos papéis que acompanham o CDI ou a Selic, o investidor deve ganhar mais do que investiu independentemente do período de retirada (a não ser que aconteça algum problema com o banco emissor do papel, no caso de CDBs).
Além disso, existe o risco de travar uma taxa e acabar perdendo para a Selic, se a inflação acelerar, enquanto as remunerações dos títulos que acompanham o CDI e a Selic estão altíssimas ainda.
Veja as simulações feitas na calculadora de renda fixa do Valor Investe.
Investimento após um ano
Investimentos após 1 ano — Foto: Calculadora de renda fixa do Valor Investe
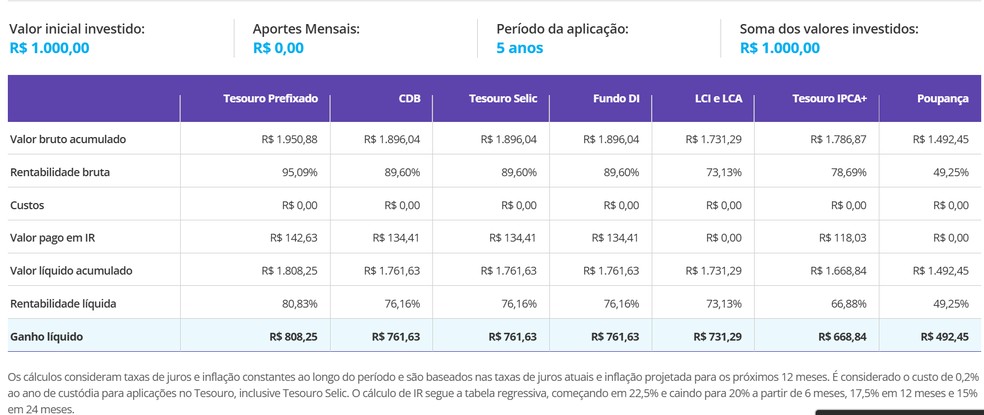
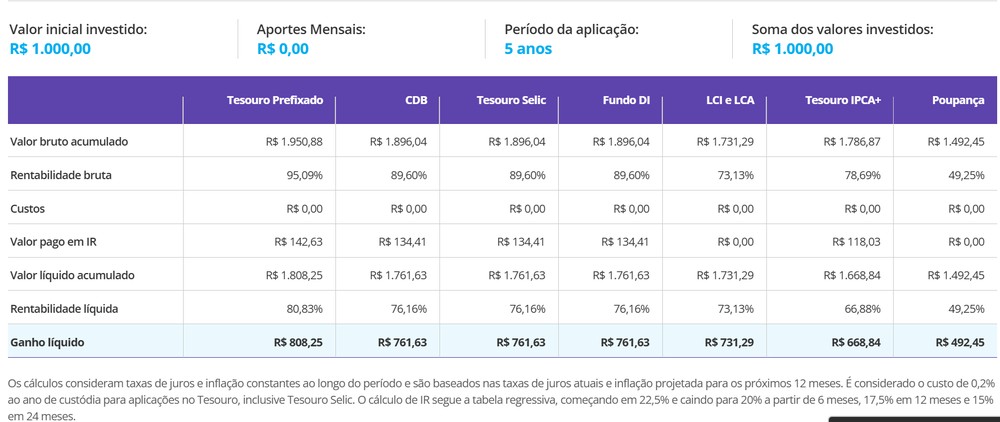
Investimento após cinco anos
Investimento em 5 anos — Foto: Calculadora de renda fixa do Valor Investe
Cuidado com o emissor dos papéis
Cabe lembrar que os papéis de renda fixa emitidos pelos bancos, caso de CDBs, LCAs e LCIs, têm seu risco associado ao balanço do banco emissor. O risco é eles não remunerarem o investidor como combinado por dificuldades financeiras das instituições, que podem ser maiores do que no Tesouro Direto. Em tempo de juros altos como agora, aumenta esse risco. Por causa disso, a remuneração desses produtos é maior em comparação à oferecida no Tesouro Direto.
O caso do banco Master e de outros recentemente assustou os brasileiros, após o Banco Central decretar a liquidação das instituições financeiras. O dinheiro dos investidores que estava nos papéis de renda fixa emitidos pelos bancos foi honrado pelo Fundo Garantidor de Créditos (FGC).
Parece um tipo de um seguro, que cobre até R$ 250 mil por conglomerado financeiro em caso de inadimplência da institituição, mas esse recurso pode demorar para cair na conta. No caso do Master, demorou quase dois meses.
Os papéis emitidos por companhias e não por bancos, como os Certificados de Recebíveis Imobiliários e Agrícolas (CRIs e CRAs) e as debêntures, não são cobertos por esse fundo e têm risco maior ainda, especialmente neste momento, em que os juros altos estão aumentando as dívidas das empresas.
Quer fazer melhores escolhas de investimentos?
O Valor One é a plataforma completa do Valor que reúne, em um só lugar, ferramentas de análise, painéis de fundos, cotações de ações, indicadores fundamentalistas, recomendações de analistas certificados, cursos e um consolidador de carteira inteligente.
Com a credibilidade de quem é referência em economia e finanças no Brasil, o Valor One oferece uma versão gratuita e planos com recursos avançados para você investir melhor.
Conheça agora o Valor One e comece a usar gratuitamente.
Mais recente Próxima Para Esteves, do BTG, 'volume de títulos isentos no Brasil é completamente absurdo'